AI API 信用卡被拒怎麼辦?card declined 原因對照與 JCB、USDT 替代付款
信用卡刷不過,畫面只丟給你一句 card declined,卻沒說是誰擋的。這筆交易通常卡在三個地方之一:發卡行(海外交易沒開、額度不夠)、驗證流程(3D Secure 沒完成、帳單資料對不上),或平台自己的風控。最快的分辨方法,是打給發卡行問這筆交易有沒有產生授權紀錄,知道卡在哪一層,就知道該找銀行還是找平台。原卡怎麼試都不過,MixRoute 除了 Visa、Mastercard 也收 JCB,另外可以用 USDT、USDC 儲值。
為什麼會跳出 card declined?先判斷是發卡行、驗證還是平台擋下交易
被拒訊息本身不帶原因。發卡行只回傳一個拒絕碼,平台再把它翻成 card declined,中間沒有人會告訴你「是海外交易沒開」。所以先別急著換卡,先判斷交易是在哪一層被擋下來。下面三類是最常見的落點:
| 被拒落點 | 可檢查項目 | 下一步怎麼處理 |
|---|---|---|
| 發卡行端 | 海外線上交易開關、單筆限額、當日累計限額、可用餘額、預授權佔用 | 進發卡行 App 調整開關與限額,或致電客服代為開啟;確認餘額足以支付儲值與可能的小額預授權,等設定生效再重試 |
| 驗證端 | 3D Secure 一次性密碼或銀行 App 確認是否完成、帳單地址與銀行留存是否一致、姓名格式 | 重跑一次驗證流程;帳單地址改用英文並與銀行登記一致,國家選台灣,郵遞區號填台灣的郵遞區號 |
| 平台端 | 該平台是否接受這張卡的卡別、是否接受該付款方式、是否在短時間內被重複嘗試同一筆付款 | 核對平台官方公告的可用付款方式;停止密集重試,改以銀行授權紀錄判斷問題端 |
排查的順序由外而內:先看請求有沒有送到銀行,再看開關與限額,最後才動帳單資料。每做完一步,就排除一層。
先確認這筆請求有沒有送到銀行
三層裡最難自己看出來的是平台端,因為它什麼訊息都不給。有個辦法不用動任何設定:打給發卡行,問這筆交易當下有沒有產生授權紀錄,有的話,授權是核准、拒絕還是已撤銷。
- 有紀錄,銀行拒絕:問題在卡這邊,回頭查開關、限額與帳單資料。
- 有紀錄,銀行已核准,平台卻顯示失敗:銀行這關已經過了,要向平台查詢。
- 完全查不到紀錄:請求可能根本沒走到銀行,問題不在卡片額度,換卡的幫助也有限。
分出「銀行擋的」和「根本沒到銀行」,後面的路就完全不同。
手邊只有五分鐘的話,就打這通電話,再登入網銀看一眼海外交易開關。兩件事都不用碰平台設定,做完就知道該先找銀行還是平台。
發卡行端怎麼查?海外交易開關、單筆限額與預授權額度
先看海外網路交易開關。同一張卡在台灣的通路刷得過,一到海外商家的線上交易就失效,最常見的差別就在這裡:不少發卡行為了防盜刷,把非實體通路的海外交易預設成關閉,要你自己進 App 打開。
海外網路交易開關在哪裡,找不到怎麼處理
開關通常放在發卡行 App 或網路銀行的信用卡交易設定、額度設定底下,名稱可能是海外網路交易、國外網路交易或海外消費。各家銀行的選單常隨改版搬家,翻不到就直接打客服專線,請客服幫你開啟或調高。設定完等幾分鐘讓它生效,再重試。
卡片有沒有過期、卡號、有效期限和 CVC 有沒有輸錯,也在這時一起排除。這幾項最好查,先排掉,後面的判斷就不會繞路。
打給客服時,講兩件事就夠:這是一筆海外線上的服務扣款、金額大約多少;請對方確認海外網路交易有沒有開、單筆與當日限額夠不夠。有些銀行放行後還會再傳一則簡訊或 App 通知要你確認,那一則也要按掉。
單筆限額、當日限額與預授權佔用
限額就在同一頁。儲值金額超過單筆上限,交易一樣會被打回來。另外兩個容易漏看的數字,是卡內可用餘額和預授權佔掉的額度。
有些平台在綁卡或第一次交易時,會先刷一筆小額預授權測試,金額由平台決定,沒有公開的固定數字。這筆錢會暫時占住額度。如果卡本來就快刷滿,就算剩下的額度付得起儲值金,也可能被這筆預授權擠到失敗。真的要換卡,優先換另一家發卡行的卡,換之前一樣要看平台收不收這個卡別,以及銀行那邊的授權結果。
各家銀行的預設限額與開關名稱都不一樣。網路上有人分享「單筆預設三千」,那只是那家銀行的設定,照著去調自己的卡,很可能白跑一趟。
3D Secure 與帳單資料要核對哪些欄位?
驗證這一層,你可以自己一項一項對。它出問題時,畫面常常跟發卡行端一模一樣,但它管的是資料,不是額度。
3DS 驗證要完成到哪一步
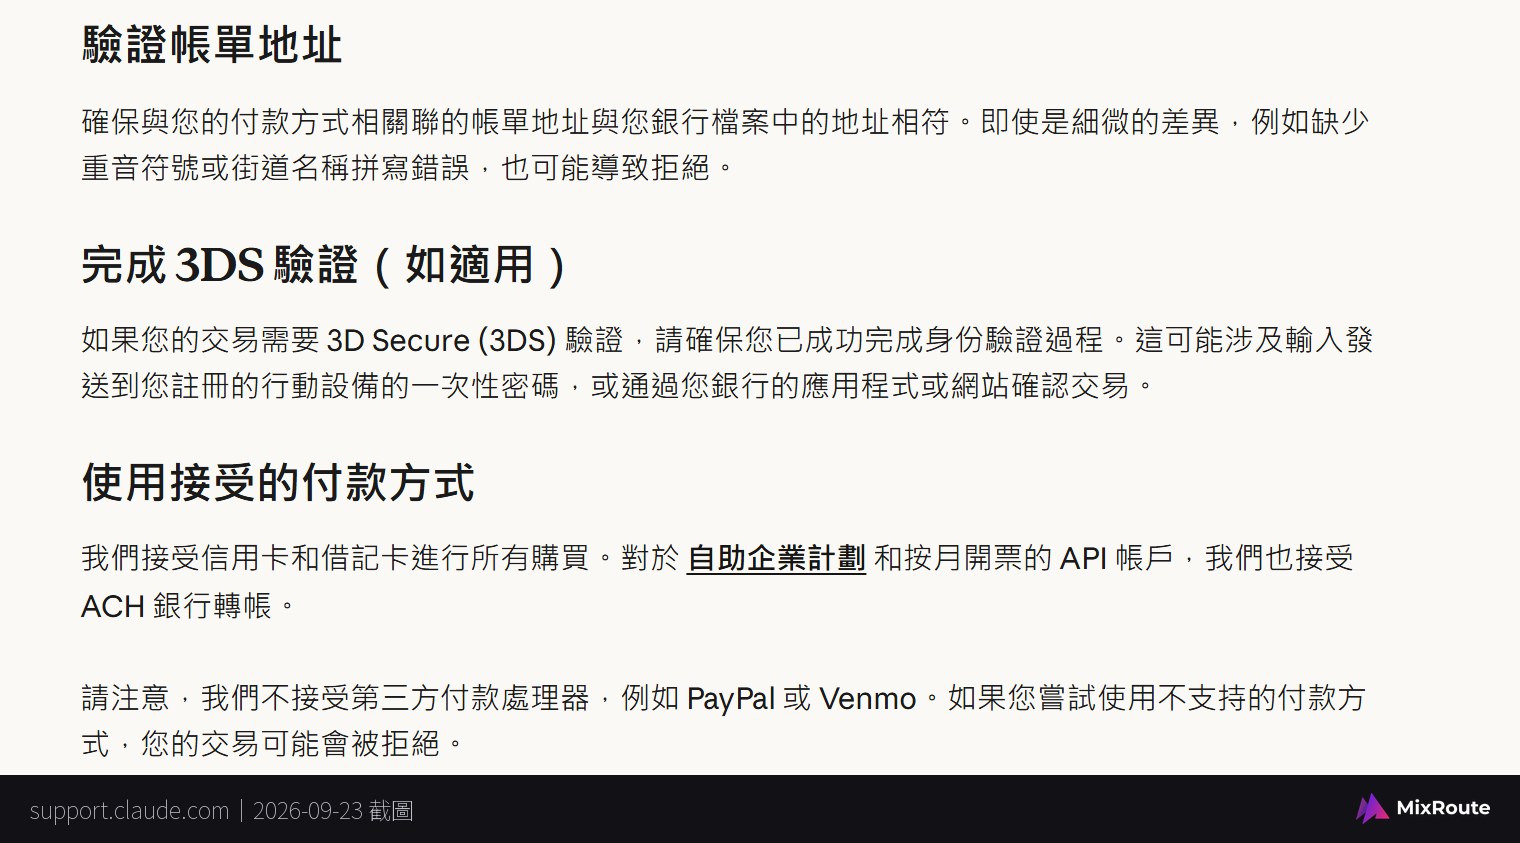
要跑到最後一步,交易才算數。交易被判定需要驗證時,流程會要你輸入手機收到的一次性密碼,或到銀行 App、網站上確認這筆交易,Anthropic 的支援文件也寫明這一步必須成功完成。驗證沒跑完、密碼輸入逾時,交易就停在拒絕狀態。不是每筆交易都會觸發這一關,要看發卡行和商家的設定。
驗證可以重跑一次。重跑前,手機要收得到簡訊,銀行 App 的通知也不能被關掉,任何一個沒開,驗證都會卡在原地。
帳單地址與姓名怎麼填才對得上
原則只有一個:跟發卡行留存的帳務資料一致。英文表單通常把地址拆成幾欄,對應起來是這樣:
- Address line 1:門牌與路名
- Address line 2:樓層
- City、State/Province:城市與縣市
- Country:選實際國家
- Postal code:郵遞區號
姓名和地址的拼法,以發卡行的紀錄和平台欄位的要求為準。不確定銀行登記的是哪一種拼法,打給發卡行問是最快的。
還有一種被拒跟資料對不對無關:你選了平台不收的付款方式。以 Anthropic 為例,支援文件寫明訂閱與 API 只收信用卡和金融卡,不接受 PayPal、Venmo 這類第三方付款處理器;ACH 銀行轉帳只開放給自助企業計劃和按月開票的 API 帳戶。這是 Anthropic 自己的帳務規則,其他平台收什麼,要看各自的官方公告。
重試到什麼時候該停?平台風控與授權紀錄的判斷界線
開關、限額和帳單資料都核對過,同一張卡再失敗一次,就先停手。連續失敗時,手指很容易一直按重試,但短時間內密集重試同一筆付款,可能觸發發卡行的安全鎖定,連你那張正常的卡也一起被鎖。
「再失敗一次就停」是排查上的建議,不是平台公布的重試上限。停下來之後,前面那通問授權紀錄的電話就派上用場:查不到任何授權嘗試時,換卡通常幫助不大,該聯絡的是平台支援。查無紀錄只能指出方向,實際交易還是要由銀行和平台核對。
聯絡支援時,附上失敗的時間、金額、錯誤訊息,以及銀行告訴你的授權結果,對方就能直接查。完整卡號、CVC 和一次性密碼,不要給任何人。
如果不想再跟同一張卡耗下去,也可以早點換條路:評估改用 MixRoute 公開支援的替代付款方式。
原付款方式仍無法使用時,MixRoute 公開支援哪些替代付款?
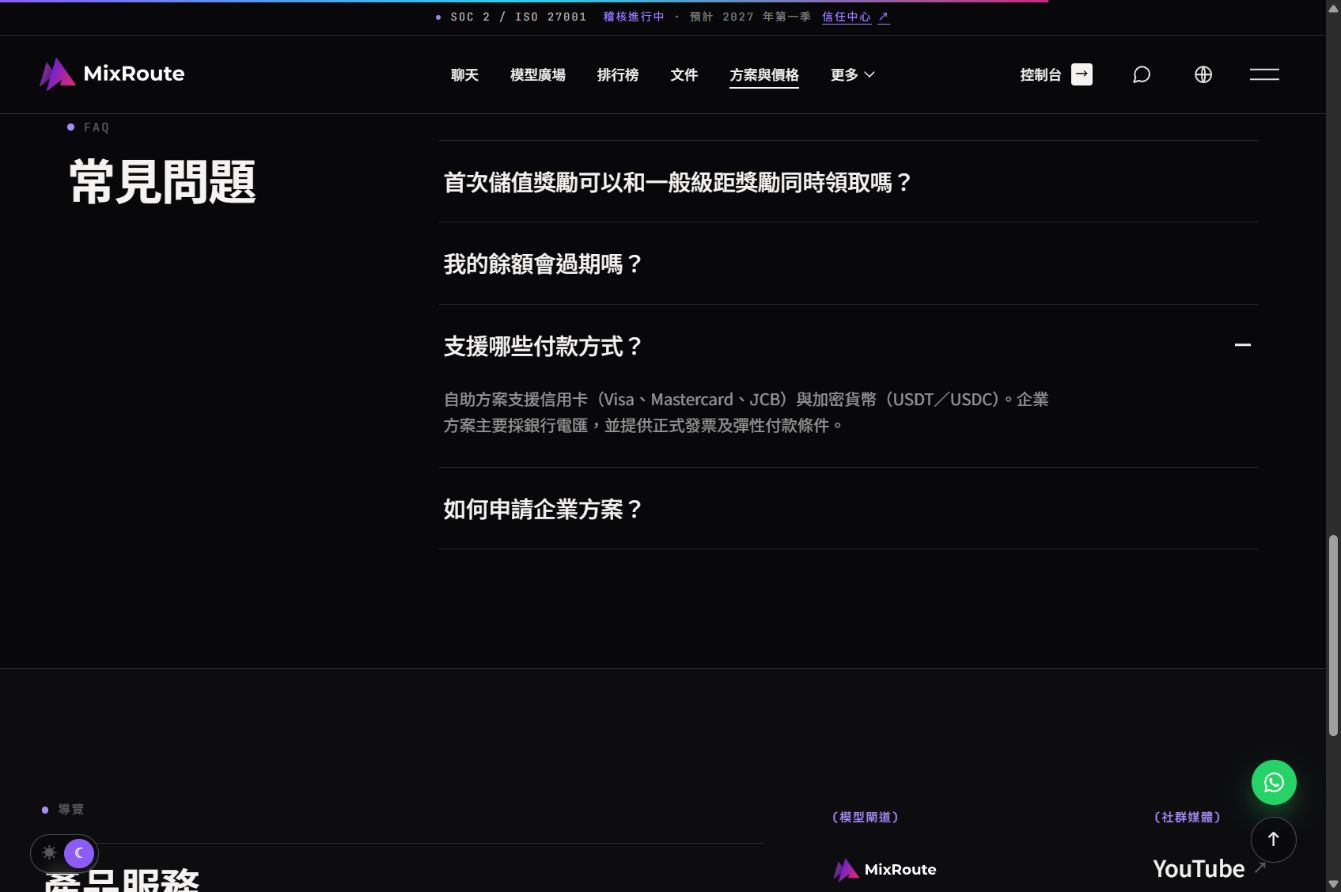
MixRoute 目前公開支援信用卡(包含 Visa、Mastercard、JCB),以及 USDT、USDC 儲值。開關開了、卡也換過、帳單資料都對過,原卡還是不過,這時換一條付款路徑,比繼續跟同一家銀行周旋實際。這幾種自助儲值都不開台灣統一發票;公司需要統一發票時,要先聯繫業務、改走公司儲值。
費用與幣別可以先查清楚
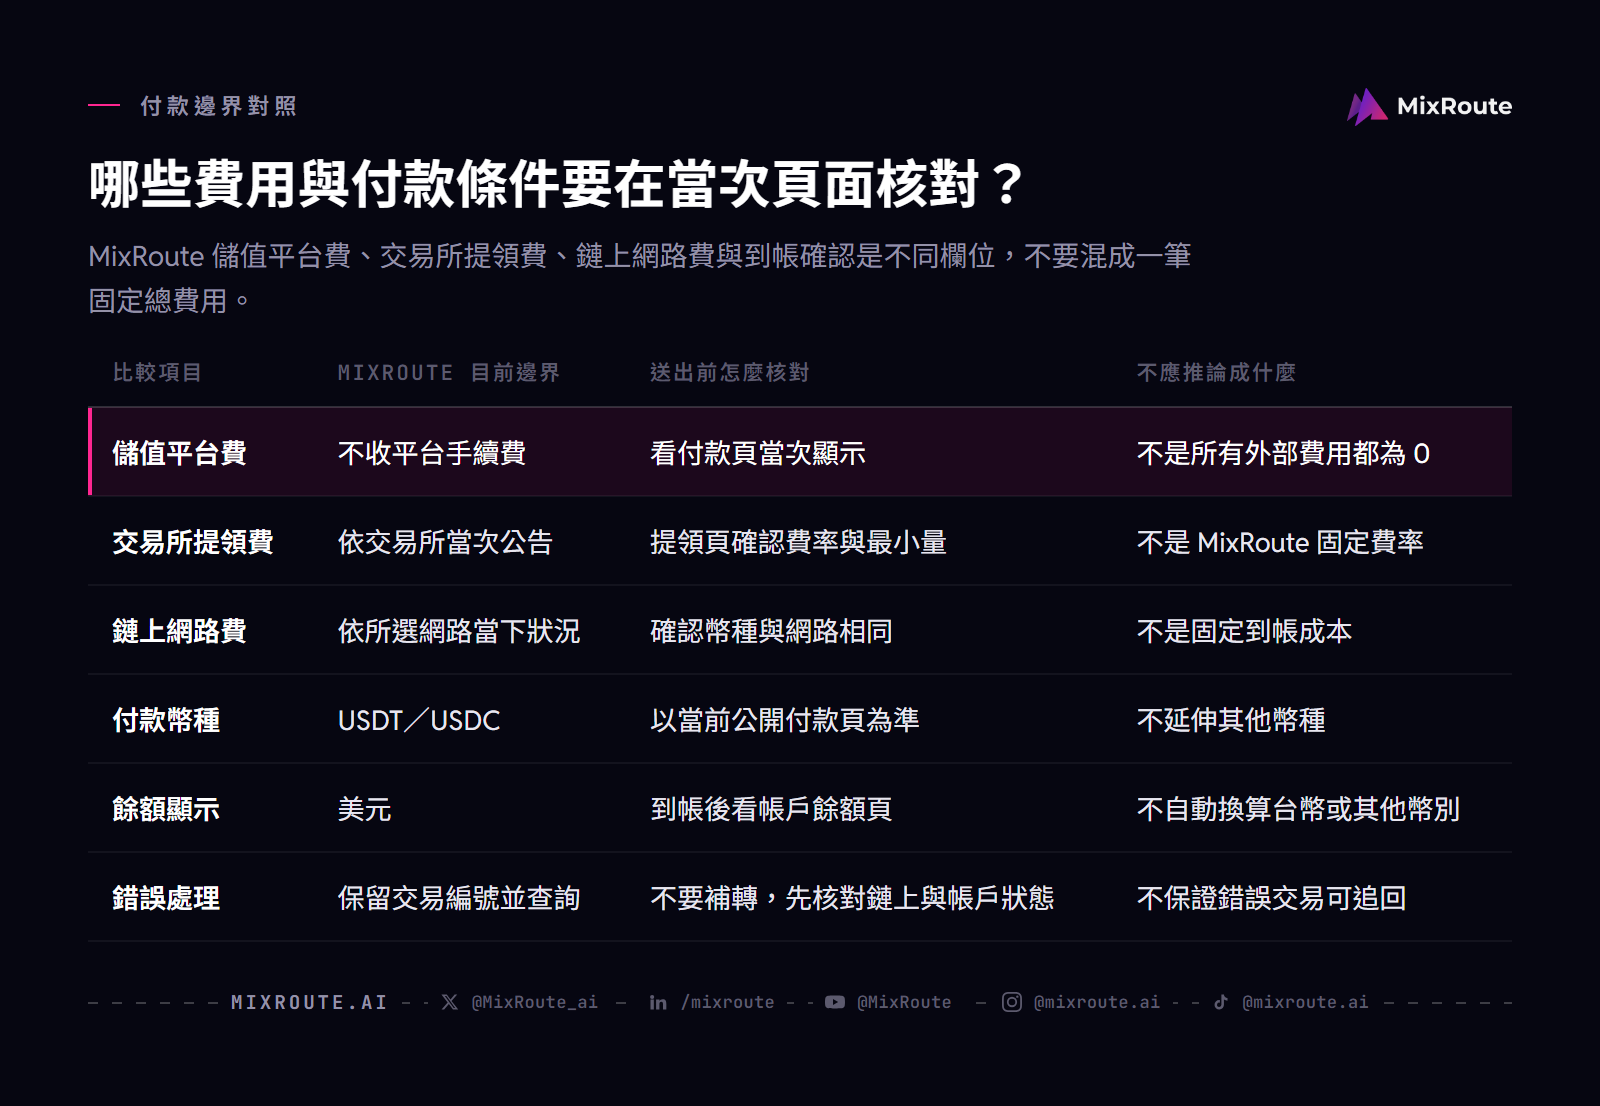
在 MixRoute 儲值,平台費是 0%,價格頁以美元顯示。想把替代付款的成本先算清楚,可以看 MixRoute 價格頁列出的實際收費項目。
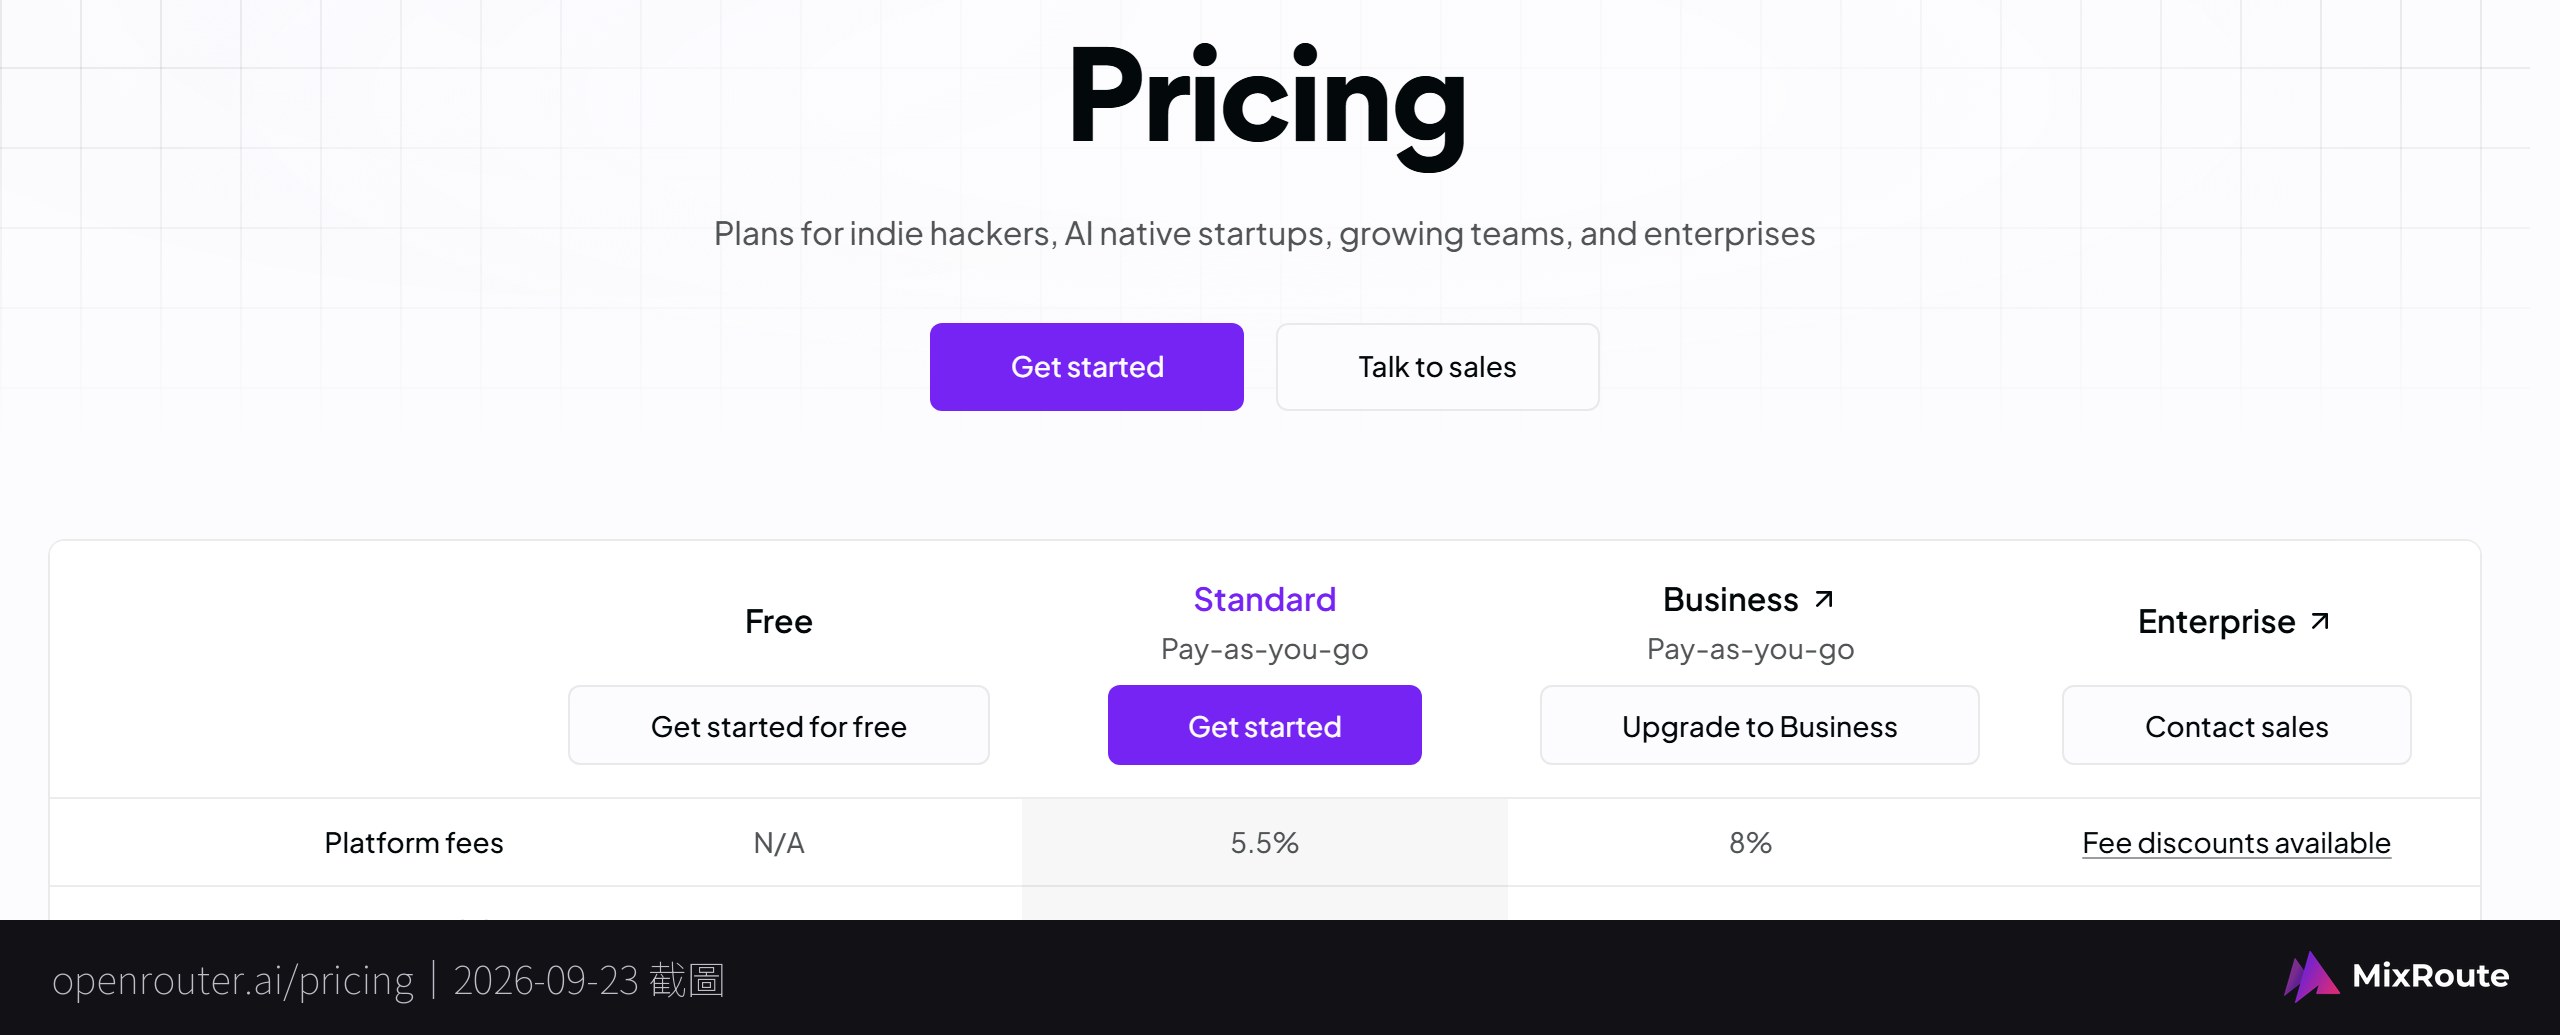
拿 OpenRouter 來比,它的官方定價頁依方案收平台費:Standard 5.5%、Business 8%,Enterprise 另議,實際付款金額以結帳頁為準(來源:OpenRouter 定價頁,2026-09-20 查閱)。平台費、模型計價和最後入帳的額度要放在一起看,比出來的數字才準。
| 項目 | MixRoute | OpenRouter |
|---|---|---|
| 儲值平台費 | 0% | Standard 5.5%;Business 8%;Enterprise 另議 |
| 加密貨幣儲值費 | 平台儲值費 0%;外部轉帳費另看付款端 | 依所選方案與實際結帳方式確認 |
| 推論價格 | 照供應商定價直通 | 照供應商定價直通 |
VPN 繞區與低價代充為什麼不能走
這兩條路都會讓問題變大。用 VPN 切到其他地區,IP 位置跟發卡國對不上,在風控眼中本身就是高風險訊號;從平台不支援的地區存取服務,帳號還可能被停用。
低價代充或超低折扣的 API key 也一樣。那些金鑰可能來自被盜刷的卡源,原持卡人一提出爭議付款,你的帳號和裡面的資料可能一起被封停。付款設定的問題,就從付款設定解決,換一條平台公開支援的路,代價小得多。
如果是公司專案,可以走得更正式。企業常見的付款條件包含銀行電匯、發票與彈性帳期,公司能用這些方式的話,會比拿個人卡反覆硬刷省事。
USDT/USDC 儲值怎麼逐項核對?從幣種到到帳的六個檢查點
加密貨幣付款最讓人不安的,是「錢送出去了,卻不知道有沒有到」。把流程拆成六個檢查點,每一步都有地方可以驗證,就不用憑感覺乾等。
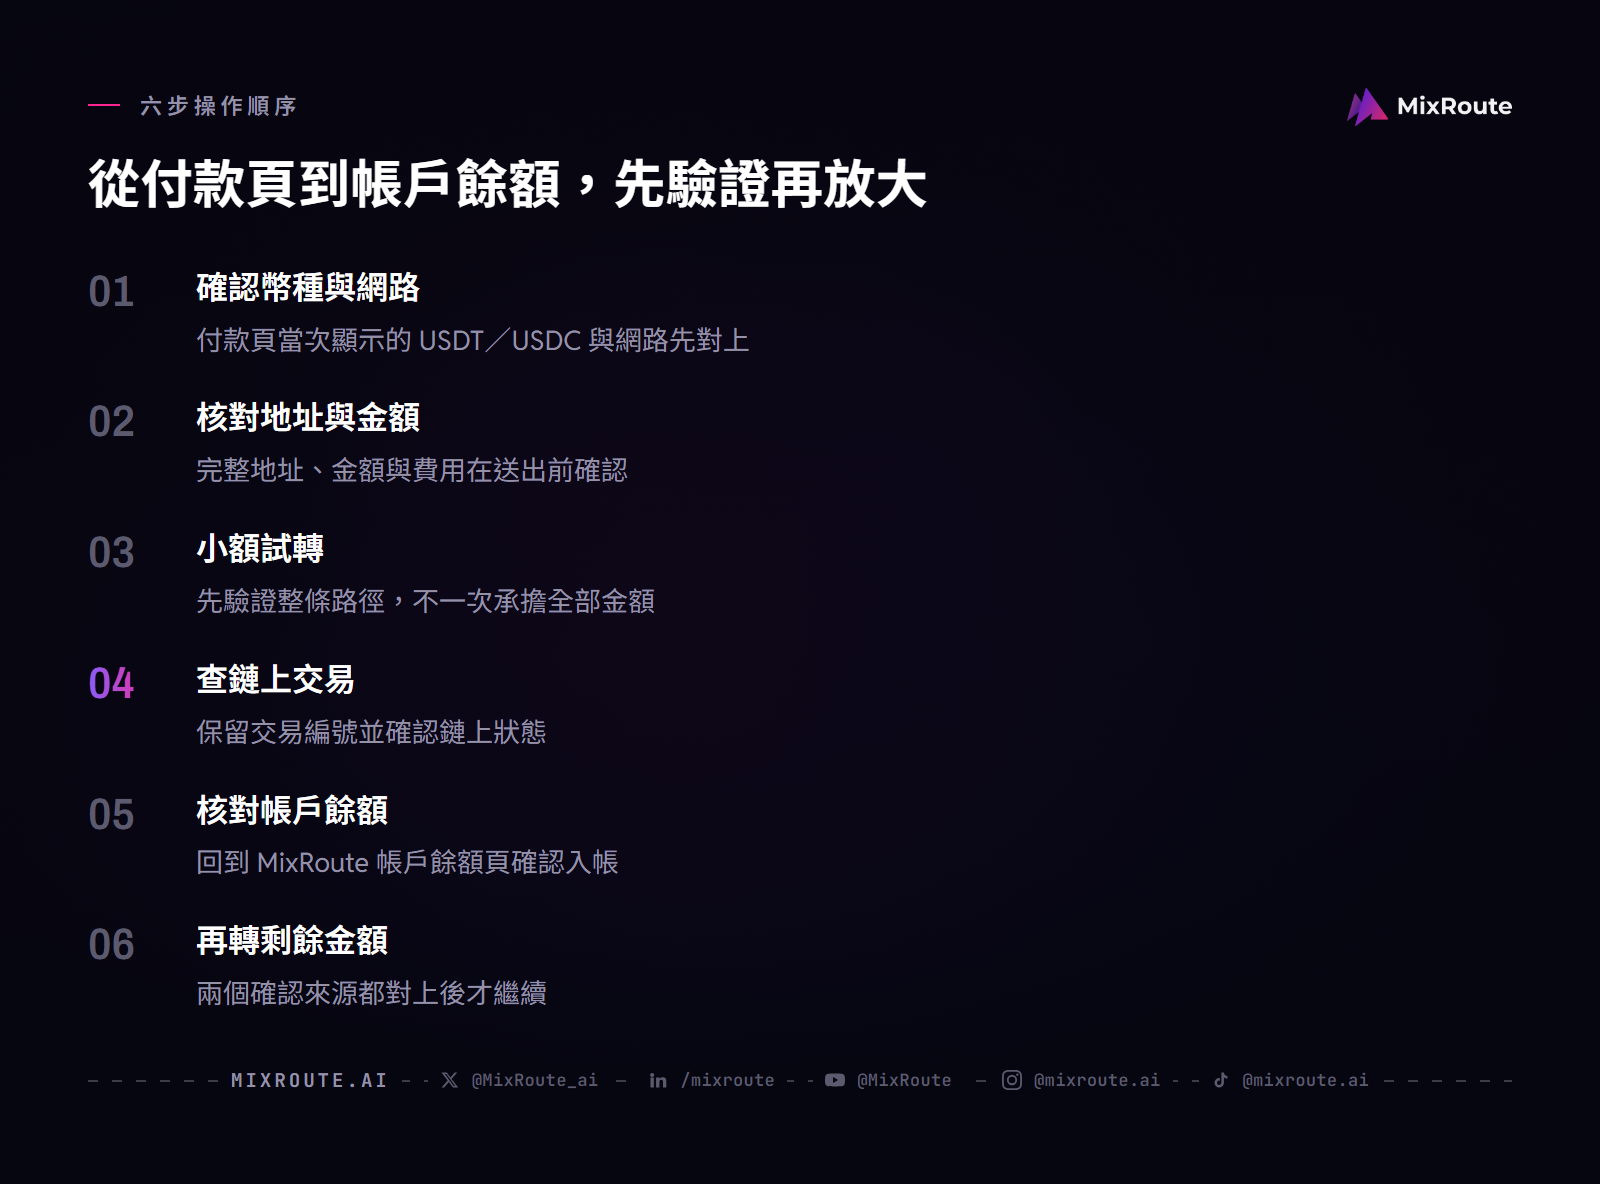
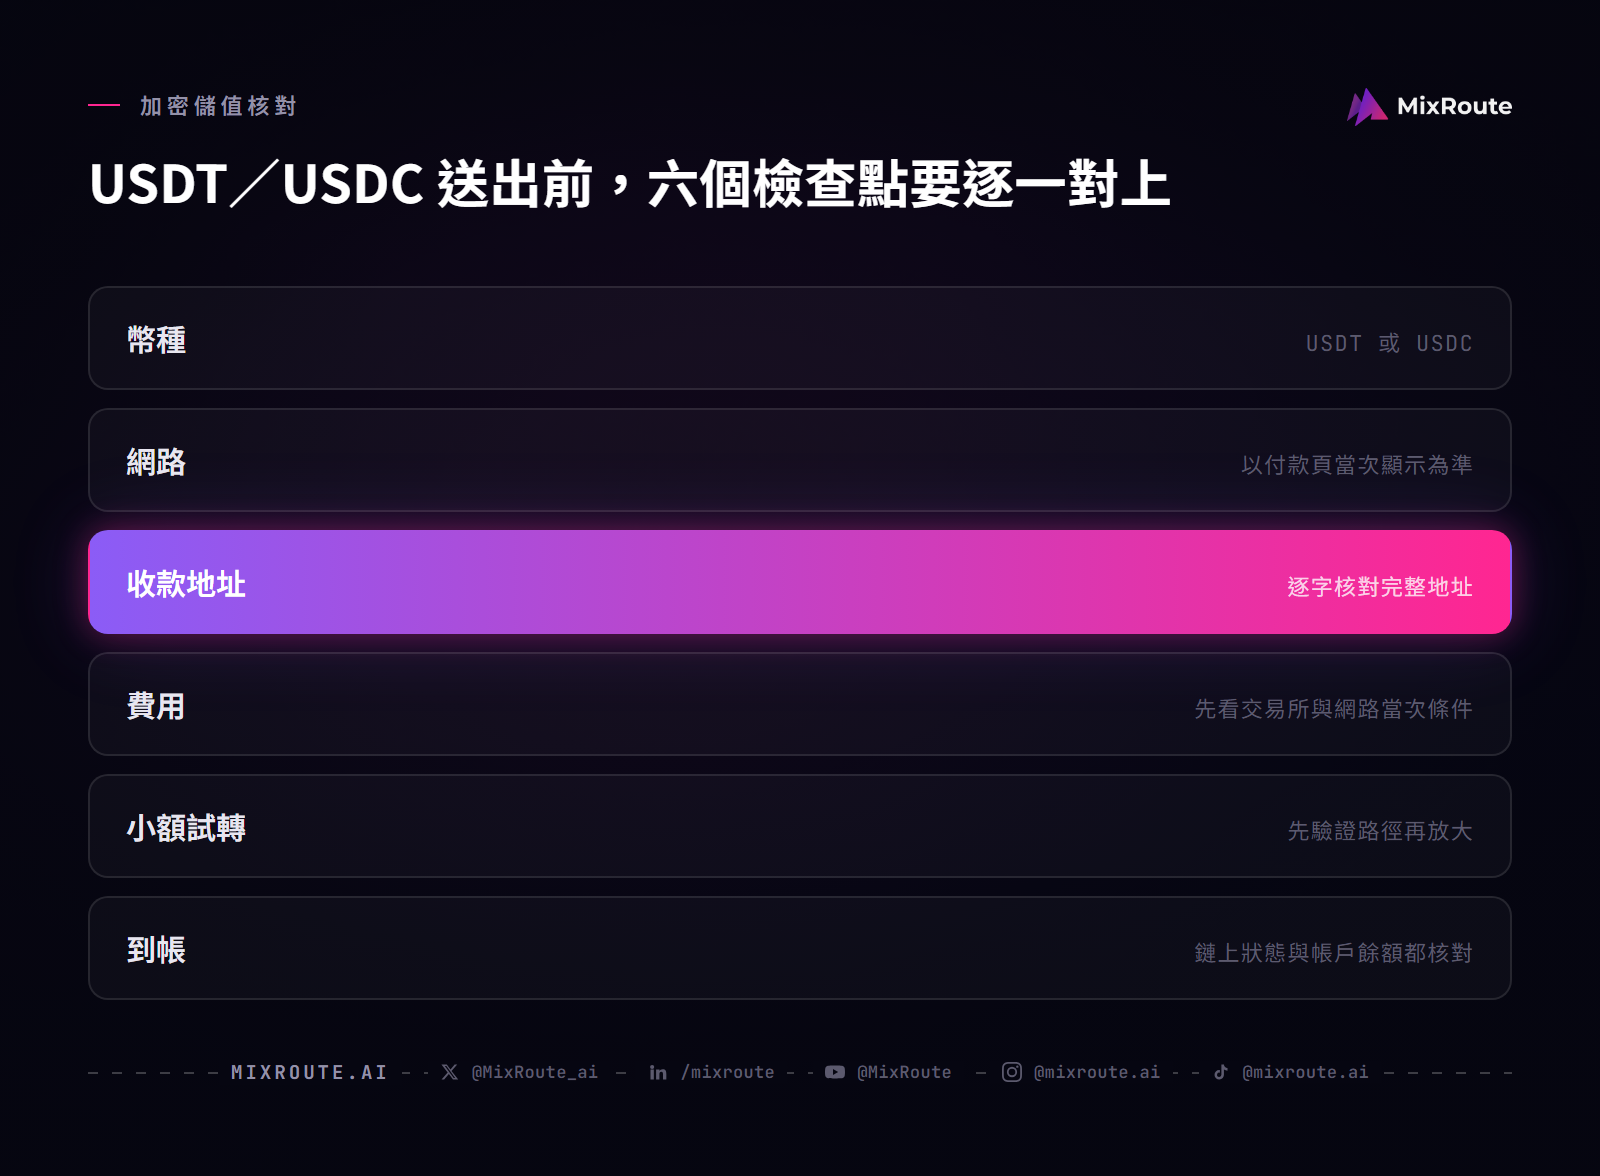
支援哪些網路、最低儲值金額多少、費用怎麼算,都以 MixRoute 付款頁和交易所提領頁當下顯示的為準。付款頁沒列出的網路或金額,不要自己猜,也先別把錢送出去。
六個檢查點
- 在付款頁確認幣種是 USDT 還是 USDC,以及對應的網路。選錯網路,錢會送到收不到的地方。
- 逐字核對收款地址,從第一個字元對到最後一個字元。地址這種東西沒有「看起來差不多」。
- 確認這筆金額是多少,以及網路費用由誰負擔、從哪個餘額扣。
- 依付款頁最低入帳額與訂單條件安排小額試轉,確認整條路走得通。
- 轉出後到區塊鏈瀏覽器上查這筆交易,確認它已完成。
- 回到 MixRoute 帳戶的餘額頁,核對金額是否入帳。
前兩步最要緊。幣種或網路選錯、地址抄錯一個字元,鏈上確認後通常就撤不回來;轉錯之後能不能協助處理,要看實際交易而定。第三步是先弄清楚費用歸誰,才知道要準備多少。第四步的小額試轉,有點像正式搬家前先寄一箱試試,金額要符合最低入帳和提領條件,才驗證得了網路和平台入帳。
第五步和第六步看的是兩個不同的地方。區塊鏈瀏覽器看鏈上,確認這筆交易真的打包完成;MixRoute 的餘額頁看平台,確認這筆錢記到了你的帳上。兩邊都對上,才算真的到帳。
鏈上顯示完成、餘額卻還沒動的時候,先別急著再轉一次。留好鏈上的交易編號,連同幣種、網路、地址和金額交給平台核對這一筆,對方就能直接照著查。同一條路走得更細的版本在用加密貨幣支付 AI API 的完整流程。
FAQ
信用卡被拒會影響信用評分嗎?
不會。單筆授權被拒不會變成信用上的負面紀錄,發卡行只是拒絕了這一筆交易而已。比較要注意的是被拒之後的反應:一直重按付款才是麻煩,可能觸發銀行的安全鎖定,連正常消費都跟著刷不過。先停下來打給銀行,問這筆交易有沒有授權紀錄,會比多試幾次有用。
為什麼同一張卡在網購可以用,到 AI API 平台就被拒?
因為每個商家的風控規則不同,同一張卡在不同商家本來就可能有不同結果。國內網購刷得過,換到海外的 AI API 平台,可能就碰上發卡行預設關閉的海外網路交易開關,或是平台要求 3D Secure 驗證、核對帳單地址。先依序看海外交易開關、單筆與當日限額、帳單資料,這三項都排除了,再決定要不要換卡。
用 VPN 切到海外可以解決被拒嗎?
不建議,這樣反而容易多出新的問題。連線位置和卡片的發卡國不一致,風控系統會把這筆交易看得更可疑;如果平台不支援你切過去的地區,帳號還可能因此被停用。付款被拒要處理的是發卡行開關、驗證或帳單資料,換 IP 碰不到這幾層,照順序排查,或改用平台公開支援的付款方式,比較可靠。
找人代儲值或買低價折扣的 API key 可以嗎?
最好不要。價格低得不合理的 key,來源可能是盜刷的信用卡;等真正的持卡人發現、向銀行申請爭議款項,用這把 key 的帳號和資料都可能被一併封停。如果是想省手續費,平台公開的付款方式裡通常就有選擇,例如 MixRoute 儲值的平台費是 0%,用信用卡或 USDT、USDC 都可以。
銀行說查不到這筆授權紀錄,代表什麼?
代表這筆請求可能根本沒送到銀行,問題不在卡片額度。這時換卡或調高限額的幫助都有限,該聯絡的是平台支援,附上失敗的時間與金額。反過來,銀行查得到紀錄時,再問授權結果:被拒就回頭查開關、限額與帳單資料;已核准卻付款失敗,一樣是向平台查詢。
MixRoute 接受哪些替代付款方式?
信用卡和穩定幣都可以。信用卡支援 Visa、Mastercard 和 JCB,手上只有 JCB,或 Visa 被發卡行擋下的人,可以換一張卡試試;想完全避開信用卡,就用 USDT 或 USDC 儲值。儲值不收平台手續費,價格頁以美元顯示;用穩定幣時,交易所提領費和鏈上網路費另外看付款端。
台灣用戶在 MixRoute 可以拿到統一發票嗎?
可以,但只有一條路:公司戶先聯繫業務、以公司儲值的方式採購才開立;刷卡或用 USDT/USDC 自助儲值不開統一發票。定價頁也把企業方案的電匯與正式發票和自助方案分開列出。其他市場的發票與稅務文件,依所在地與方案洽 Sales。